Налоги со стипендий в 2026 году: сколько могут удержать по выплате и что нужно знать получателям
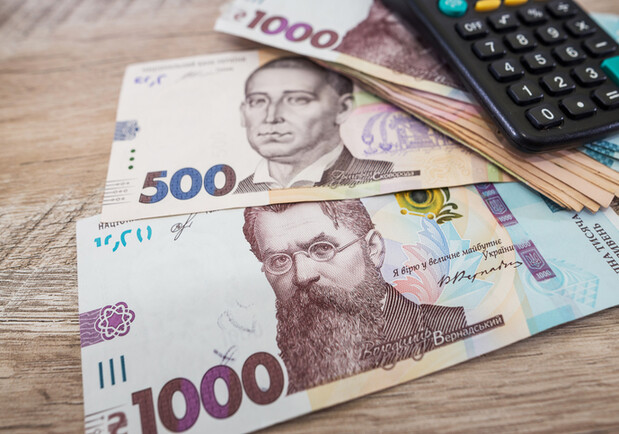
Налоги со стипендий в 2026 году: сколько могут удержать выплаты и что нужно знать получателям - фото: Tetiana Kitura/gettyimages.com
В 2026 году стипендии, которые предприятия и организации выплачивают физическим лицам, могут облагаться налогом не в полном объеме, а только с части, превышающей установленный не облагаемый налогом размер. Максимальная сумма стипендии, которая при определенных условиях не включается в налогооблагаемый доход, составляет 4660 гривен в месяц.
Об особенностях налогообложения таких выплат Vgorode рассказала адвокат юридической компании «Приходько и партнеры» Юлия Панасюк. По ее словам, если сумма стипендии превышает установленный предел, по разнице удерживаются налог на доходы физических лиц и военный сбор.
Какая часть стипендии облагается налогом
В 2026 году необлагаемая налогом часть стипендии, которую предприятие или организация выплачивает физическому лицу, составляет до 4 660 гривен в месяц. Если выплата больше, облагается налогом не вся сумма, а лишь превышение над этим размером.
К налогооблагаемой части используются две ставки: 18% налога на доходы физических лиц и 5% военного сбора. Таким образом, общий размер содержаний по части стипендии, которая превышает 4 660 гривен, составляет 23%.
Примечание редактора: налог на доходы физических лиц или НДФЛ — это налог, удерживаемый с доходов физических лиц. Военный сбор – отдельный обязательный платеж с доходов граждан, уплачиваемый в бюджет.
Например, если предприятие выплачивает человеку стипендию в размере 6 000 гривен в месяц, не облагаемая налогом часть будет составлять 4 660 гривен. Разница — 1 340 гривен — будет считаться налогооблагаемой.
- НДФЛ с 1 340 гривен составит 241,20 гривны;
- военный сбор - 67 гривен;
- общая сумма удержанных налогов - 308,20 гривны;
- сумма, полученная человеком после удержания налогов, — 5 691,80 гривны.
То есть превышение установленного не облагаемого налогом размера не означает, что человек теряет 23% от всей стипендии. Налоги в этом случае рассчитываются именно по сумме превышения.
Кто должен платить налоги со стипендии
Если стипендию выплачивает предприятие или организация, то именно выплатник выступает налоговым агентом. Это значит, что компания должна самостоятельно определить налогооблагаемую часть выплаты, рассчитать сумму налогов, удержать их с дохода получателя и перечислить в бюджет.
Налоговый агент также должен отразить соответствующую выплату и удержанные налоги в отчетности. Для получателя это означает, что при правильном оформлении и надлежащем удержании налогов ему, как правило, не нужно самостоятельно платить эти суммы в бюджет только через получение такой стипендии.
В то же время, важное значение имеет документальное оформление выплаты. Самого указания слова «стипендия» в документах недостаточно, если по своей сути выплата носит другой характер.
Например, если деньги фактически являются оплатой за проделанную работу, предоставленные услуги или иным видом дохода, к ним могут применяться другие правила налогообложения. Поэтому предприятиям важно определить реальные основания для выплаты еще до ее осуществления.
Зачем бизнесу правильно оформлять стипендиальные выплаты
Для предприятий и организаций стипендии могут быть одним из способов поддержки студентов, молодых специалистов или будущих работников. Такой формат позволяет компаниям помогать людям во время обучения и в то же время формировать кадровый резерв для будущей работы.
Однако налоговые последствия зависят от того, на каких основаниях осуществляется выплата, кому именно она назначена, какова ее сумма и как оформлены соответствующие документы. Поэтому перед установлением стипендии предприятию следует заранее определить юридические и бухгалтерские основания для выплаты.
Как пояснила Vgorode адвокат Юлия Панасюк, во время оформления стипендии важно обратить внимание не только на ее название, но и на фактическое содержание отношений между сторонами. Это позволяет правильно определить налоговый режим выплаты и избежать ситуации, когда денежные средства называются стипендией, но фактически имеют признаки заработной платы, оплаты услуг или иного дохода.
На практике к моменту первой выплаты предприятию необходимо определить правовое основание для начисления стипендии, ее размер и периодичность, подготовить необходимые документы и установить порядок бухгалтерского и налогового учета.
Для получателей стипендий главным практическим моментом является понимание того, что в случае выплаты более 4660 гривен в месяц налоги в 2026 году рассчитываются с суммы превышения. Поэтому фактическая сумма, которая поступает на счет или выдается получателю, может быть меньше суммы, указанной в документах о назначении стипендии.
В то же время, конкретный порядок налогообложения зависит от правовых оснований выплаты и статуса получателя. Именно поэтому предприятиям, планирующим внедрить стипендиальные программы, важно проверить документы и налоговые правила для осуществления выплат.


 Viber
 Telegram
 Messenger


 Facebook
 Google +


